-
Ein Elternteil kann der Übertragung des Freibetrags für Betreuungs- und Erziehungs- oder Ausbildungsbedarf (BEA-Freibetrag) gemäß § 32 Abs. 6 Satz 9 EStG nicht widersprechen, wenn er weder Betreuungskosten trägt noch
-
Mieten Eheleute gemeinsam eine Wohnung, die allein vom Ehemann als Arbeitszimmer genutzt wird, sind alle Kosten für dieses außerhäusliche Arbeitszimmer abzugsfähig. Es ist unschädlich, dass die Eheleute diese Wohnung
-
Beim Investitionsabzugsbetrag ist unter „Gewinn“ der Steuerbilanzgewinn und nicht der steuerliche Gewinn zu verstehen. Eine Korrektur des Steuerbilanzgewinns um außerbilanzielle Positionen (wie z. B. nichtabziehbare
-
Seit 1.1.2025 muss jeder Unternehmer in der Lage sein, E-Rechnungen erhalten und verarbeiten zu können. Ausnahme: Steuerfreie Lieferungen und Leistungen, die den Vorsteuerabzug ausschließen, sowie Kleinbetragsrechnungen bis 250 € und
-
Das Bundeskabinett hat am Mittwoch (24.09.2026) den Regierungsentwurf für ein Gesetz zur Einführung einer Kassenpflicht, zur Bekämpfung von Steuerhinterziehung und zur weiteren Digitalisierung des Steuerrechts beschlossen. Der
-
Der EuGH hat entschieden, dass ein Unternehmen, das sich verspätet für die Mehrwertsteuer registriert, den Vorsteuerabzug nicht allein deshalb verlieren darf, weil die vor der Registrierung erworbenen Gegenstände nicht mehr vorhanden
-
Beteiligungsprogramm für Mitarbeiter: Keine Steuerbefreiung gemäß § 3 Nr. 39 EStG, wenn einzelne Arbeitnehmergruppen von der Teilnahme an einem ausgeschlossen werden.
Praxis-Beispiel:
Die Klägerin unterhielt für ihre
-
Der Gesetzentwurf sieht vor, dass ab dem 1.1.2027 für jedes Kind vom 6. bis zum 18. Lebensjahr, das eine Bildungseinrichtung in Deutschland besucht, pro Monat 10 € in ein individuelles, kapitalgedecktes und privatwirtschaftlich
-
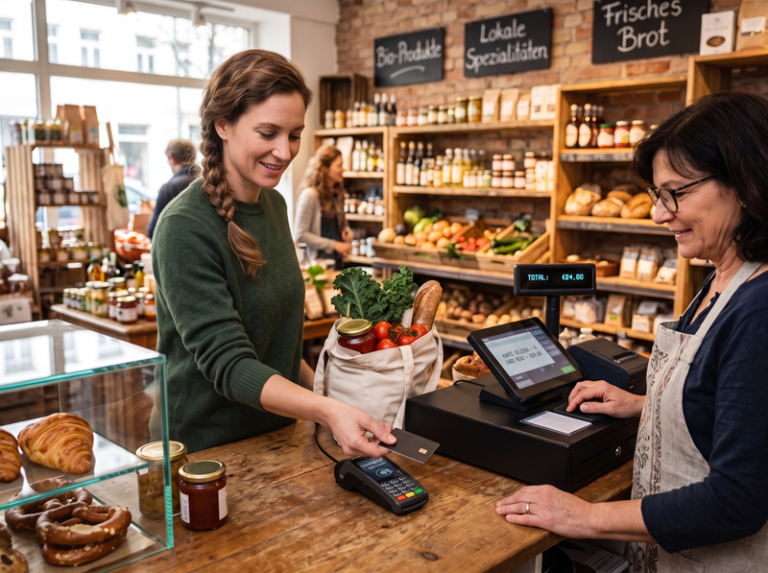
Nach den Plänen des Bundesfinanzministers sollen künftig (voraussichtlich ab 2027) alle Unternehmen, also auch kleine Geschäfte und Restaurants zusätzlich zum Bargeld auch die digitale Zahlung mit Karte oder Handy akzeptieren
-
Beiträge von Eltern an den Förderverein einer Privatschule ihrer Kinder können unter bestimmten Voraussetzungen als Schulgeld im Rahmen der Sonderausgaben steuerlich berücksichtigt werden.
Hintergrund: Schulgeld als
Mehr Beiträge sind nicht vorhanden!
Mehr Beiträge sind nicht vorhanden!