-
Grundsätzlich können nur Betriebe (Einzelunternehmen, Personengesellschaften und Körperschaften) Investitionsabzugsbeträge in Anspruch nehmen, die aktiv am wirtschaftlichen Verkehr teilnehmen und eine in diesem Sinne werbende
-
Einen Anspruch auf die 300 € Pauschale haben alle Arbeitnehmer, die sich am 1.9.2022 in einem Arbeitsverhältnis befinden, soweit es sich um das erste Arbeitsverhältnis handelt. Arbeitnehmer erhalten die Energiepreispauschale vom
-
Arbeitnehmer und andere Berechtigte erhalten eine einmalige Energiepreispauschale von 300 €. Bei Anspruchsberechtigten, die Einkünfte aus nichtselbständiger Arbeit erzielen, ist die Energiepreispauschale bei den Einnahmen aus den
-
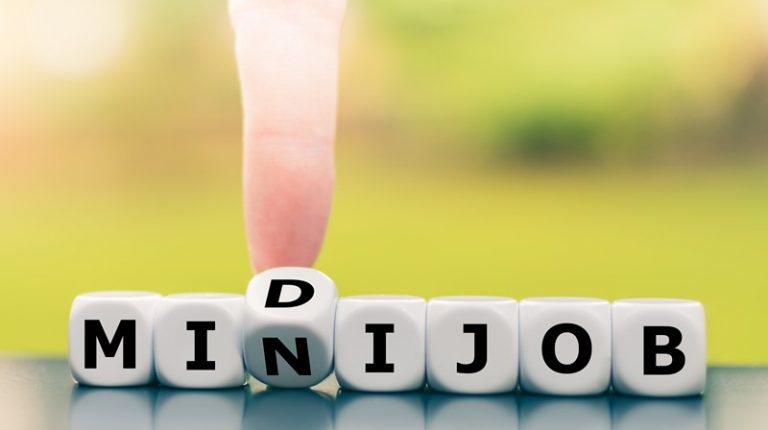
Als Midi-Job bezeichnet man Beschäftigungsverhältnisse, deren monatliches Arbeitsentgelt über dem Grenzwert eines Mini-Jobbers liegt und eine Höchstgrenze nicht überschreitet. Diese Grenzwerte für den Midi-Job haben sich
-
Vor 2022 konnten Betriebe der Land- und Forstwirtschaft die Umsatzsteuer-Durchschnittssätze, die in § 24 Absatz 1 UStG für land- und forstwirtschaftliche Betriebe festgelegt sind, anwenden, ohne dass es auf die Höhe des Umsatzes
-
Bis zum 30.9.2022 gilt: Ein Minijob liegt vor, wenn der regelmäßige Arbeitslohn im Monat nicht mehr als 450 € beträgt. Die Dauer der täglichen, wöchentlichen oder monatlichen Arbeitszeit spielt grundsätzlich keine
-
Ab dem 1.10.2022 beträgt der Mindestlohn 12 € pro Zeitstunde und der Grenzwert für Minijobber 520 €. Konsequenz ist, dass Personen, die am 30.9.2022 in einem versicherungspflichtigen Midi-Job tätig waren, ab dem 1.10.2022
-
Übt ein Unternehmer/Freiberufler seine Tätigkeit im Arbeitszimmer aus oder hat er mehrere Betriebsstätten bzw. mehrere Büros, stellt sich immer die Frage, bei welchen Fahrten es sich um auswärtige Tätigkeiten oder um
-
Bei den Kassenaufzeichnungen ist es entscheidend, dass die Grundaufzeichnungen stimmen und beweiskräftig sind. Bei einer nicht ordnungsgemäßen Kassenführung geht das Finanzamt regelmäßig davon aus, dass die
-
Beim Investitionsabzugsbetrag und der Sonderabschreibung nach § 7g EStG kann der Steuerpflichtige den Umfang seiner betrieblichen und außerbetrieblichen PKW-Nutzung nicht nur durch ein ordnungsgemäßes Fahrtenbuch nachweisen.
Mehr Beiträge sind nicht vorhanden!
Mehr Beiträge sind nicht vorhanden!